はじめに
年に1回か2回、兄と兄の友人と麻雀を打つ機会がある。
30代〜40代前半の頃は、パチンコや仕事の話題が中心だったが、40代後半から50代に差しかかった今、話題はすっかり「健康」と「老後」に様変わりした。
別に結論を出そうとするわけでもなく、政治や世の中への愚痴を挟みながら、それぞれの近況をポツポツと報告し合う。きっとこんな会話は、日常どこにでもあるだろう。
そして、その不満や不安の正体は、たいてい「お金」に行き着く。
ただ、老後のお金には、多くの人が気づいていない「思い込み」がある。老後が不安な人ほど、ぜひ最後まで読んでほしい。お金の見え方が変わるはずだ。
老後で安心できる貯金額はいくら?
では、アラフィフの私たちが考える「老後に安心できる貯金額」とは、いったいいくらなのだろうか。
正直なところ、ライフスタイル、仕事、持ち家か賃貸か、住んでいるエリア、家族構成など、条件によって大きく変わるため、「これが正解」と誰にでも当てはまる数字を出すのは難しい。
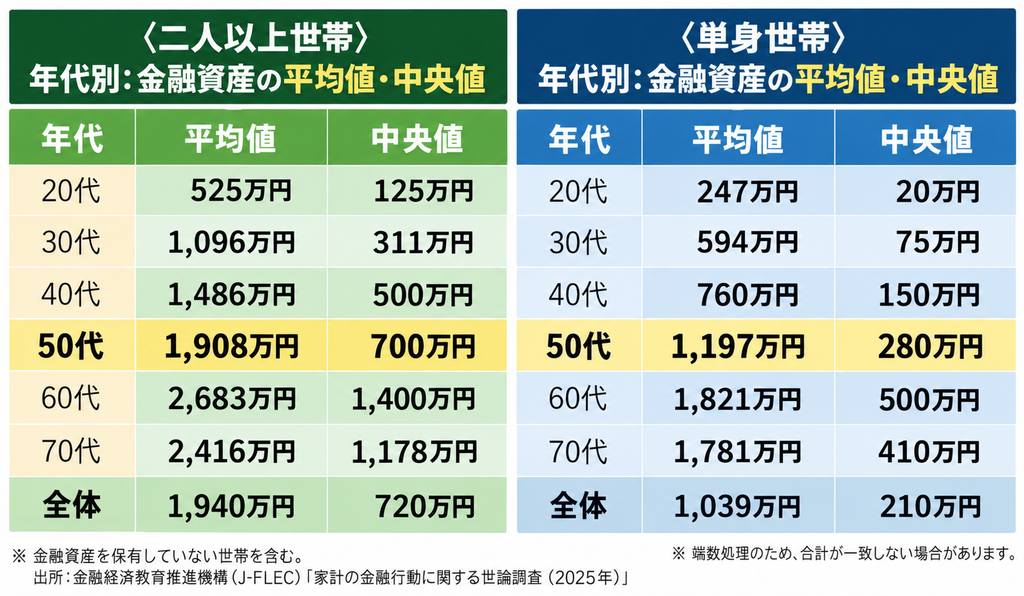
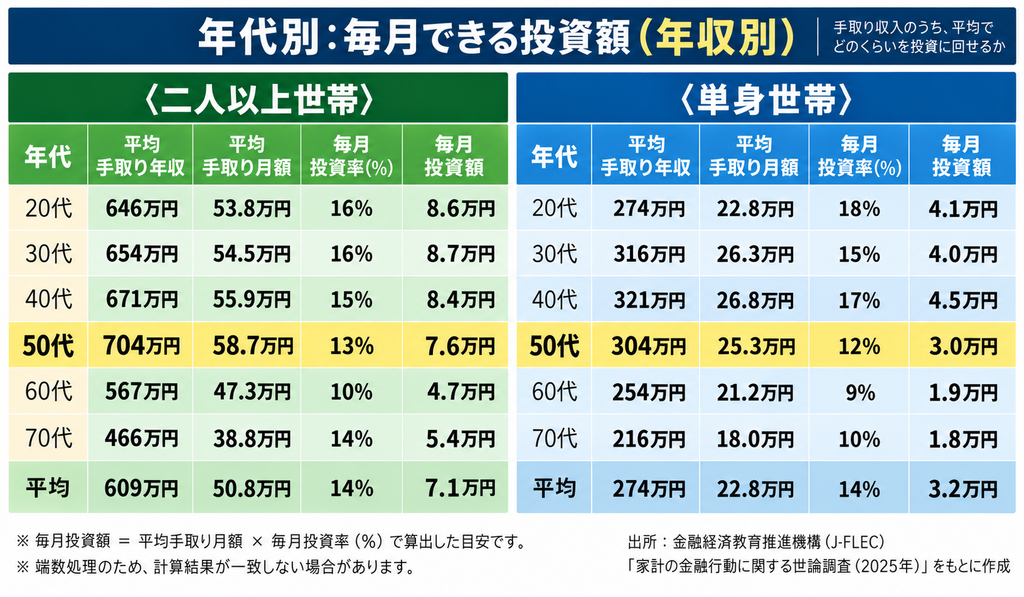
ただ、世間でよく話題になる「貯金額の平均値・中央値」や「毎月できる貯金額(年収別)」は、「安心」の一つの指針にはなる。私を含めて多くの人は、きっと他人との比較で満足したり不安になったりするものだから。
貯金額の平均値・中央値
毎月できる貯金額(年収別)
現実の老後資金
貯金額の平均値・中央値を見ていくと、老後に向けてある程度まとまった資産を準備しておきたいところだ。
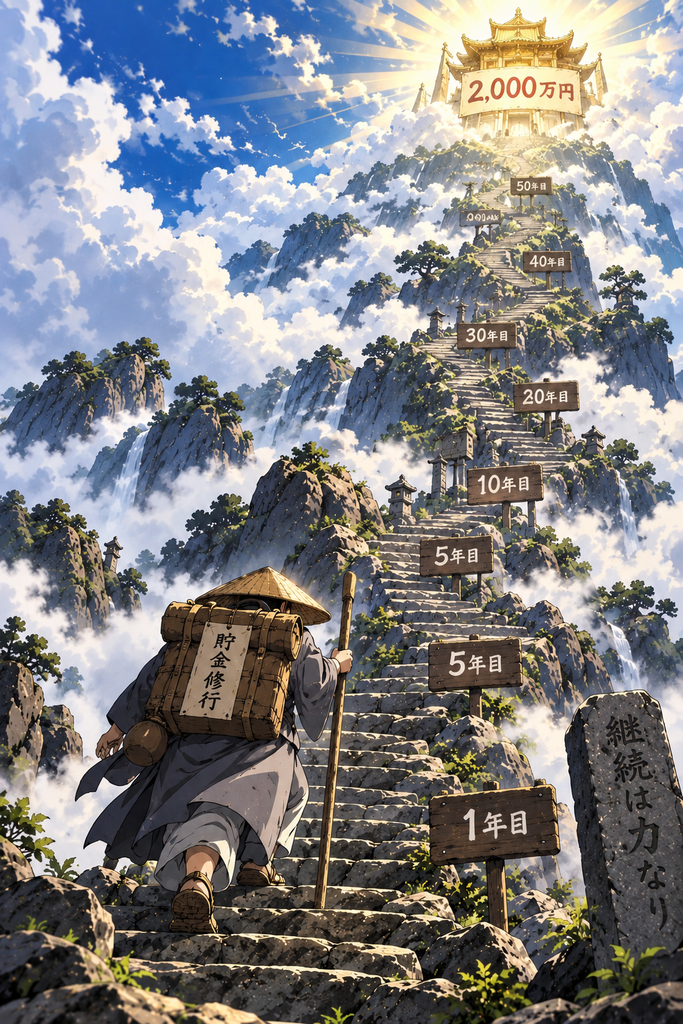
そこで、一つの目安としてよく耳にするのが、「老後2,000万円」という数字だ。
私自身、お金の勉強を始める前は、2,000万円という金額は気が遠くなるほど大きな壁だった。単純に毎月3万円を貯金するとして、年間36万円。2,000万円貯めるには、単純計算で約55年かかる。これでは、さすがに老後に間に合わない。
NISAで積み立てるという選択肢
ここで選択肢の一つになるのが、NISAを活用し、オルカン(オール・カントリー)やS&P500などに積み立てるインデックス投資だ。
もちろん投資なので元本保証はなく、値下がりすることもある。それでも、仮に毎月3万円を年利7%で運用できたとすると、2,000万円に到達するまで約23年。貯金だけなら約55年かかることを考えると、その差は非常に大きい。
「貯金だけ」から「お金にも働いてもらう」へ。複利の力を使うことで、見える景色はガラリと変わってくる。
気づいてほしい「もう一つの真実」
そして、ここからが本題だ。
もし年利7%で運用できたなら、追加で積み立てをしなくても、資産はおよそ10年で倍になる。(ちなみにS&P500は、過去約50年の平均リターンが10〜11%と言われている)
つまり、65歳までに2,000万円をつくりたいなら、次のような計算(概算)になる。
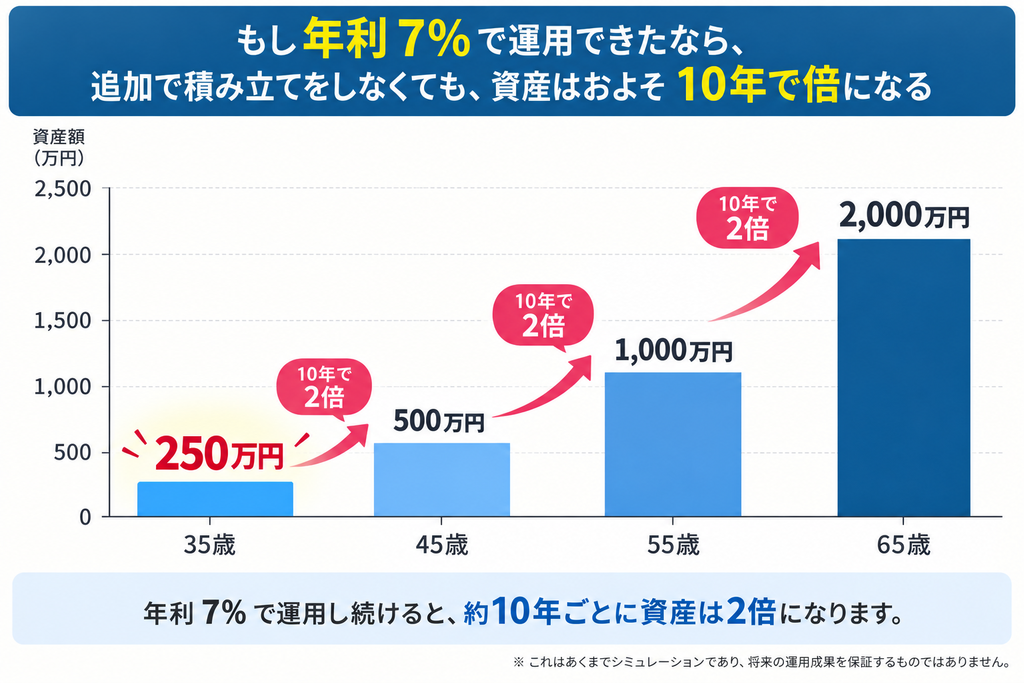
もちろん、インフレによる貨幣価値の目減りという不安要素はある。それでも、この数字を見ると、少し希望が見えてこないだろうか。2,000万円という数字が、急にリアルな目標に変わってくるはずだ。
65歳で1,000万円。それでも遅くない
さらに言えば、65歳の時点で2,000万円に届かず、半分の1,000万円だったとしても、心配しすぎる必要はない。
これはあくまで一例だが、65歳から75歳までの10年間、仕事やアルバイト、年金などで生活費をまかないながら運用を続ければ、75歳の時点で2,000万円という数字に到達する可能性がある。
しかも、高齢になるほど日々の生活費は下がっていく傾向にあるので、75歳の時点で2,000万円の資産を持ち、さらに運用を続けているのであれば、その資産をすべて使い切ることなく、生涯を終える可能性もあるだろう。
1,000万円は、使い方より「考え方」で変わる
ここで、今日一番伝えたかった話をしたい。
まず、1,000万円は、毎年300万円ずつ取り崩していけば、わずか3年ちょっとでなくなってしまう。しかし、その1,000万円を取り崩さず、年利7%で複利運用し続ければ、10年後には約2,000万円に育っている。
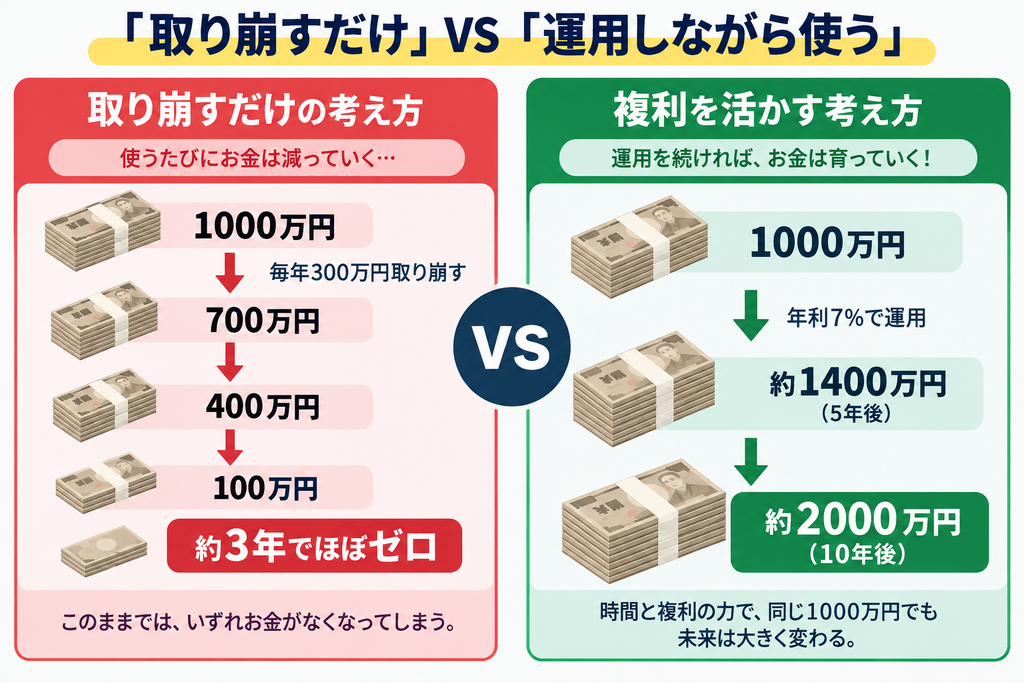
「今あるお金 ÷ 残りの年数」、「今の年間支出 × 残りの年数」。こうした「取り崩すだけ」の発想では、お金は減っていく一方だ。
しかし、「運用しながら使う」という発想に変われば、同じ1,000万円でも未来はまったく違ってくる。
この考え方の違いこそが、老後のお金に対する不安を大きく変えるポイントだと、私は思っている。
2,000万円より大切なもの
老後2,000万円問題は、決して他人事ではない。だが、「貯める」だけでなく「運用しながら使う」という視点を持てば、老後のお金に対する見え方は大きく変わってくる。
大切なのは、時間と複利を味方につけ、投資やお金の知識を身につけること。
お金は使えば減っていく。しかし、身につけた金融知識はなくならない。そして、その知識はこれから先も、自分のお金を守り、育てる力になってくれる。